Apskaitos ir mokesčių konsultavimo paslaugų teikėjams
Pinigų plovimo prevencija: ką privalo turėti apskaitos ir mokesčių konsultavimo paslaugų teikėjas?
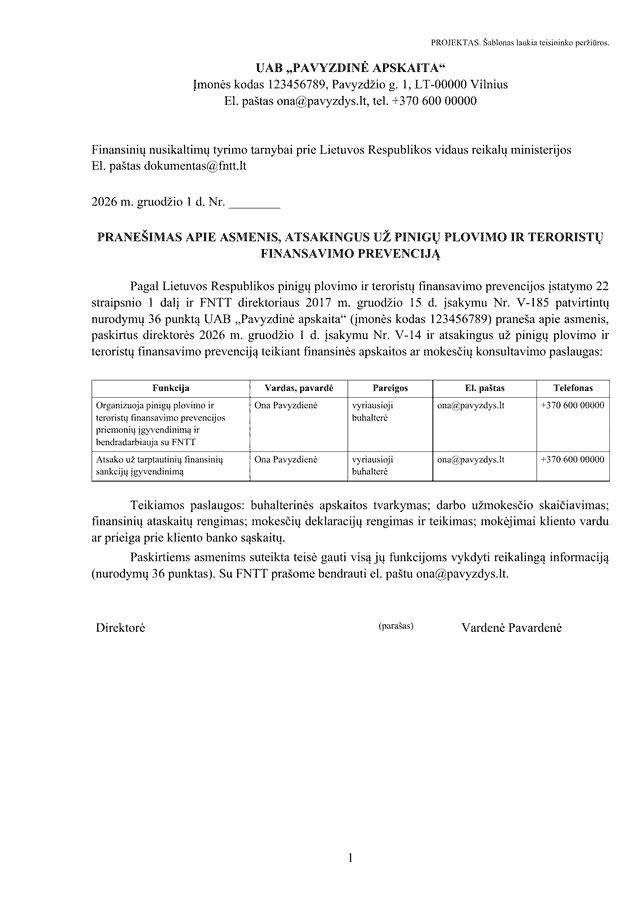
Apskaitos ar mokesčių konsultavimo paslaugas teikiantys juridiniai asmenys ir šias paslaugas savarankiškai teikiantys asmenys yra „kiti įpareigotieji subjektai“ (Pinigų plovimo ir teroristų finansavimo prevencijos įstatymo (PPTFPĮ) 2 straipsnio 10 dalies 3 punktas), todėl privalo nustatyti vidaus politiką ir vidaus kontrolės procedūras, o jas tvirtina vyresnysis vadovas ar valdymo organas (29 straipsnio 1 ir 5 dalys). Už prevenciją atsakingus vadovaujančius darbuotojus jie privalo paskirti ir apie paskyrimą ar pakeitimą raštu pranešti Finansinių nusikaltimų tyrimo tarnybai (FNTT) ne vėliau kaip per 7 darbo dienas (22 straipsnio 1 dalis).
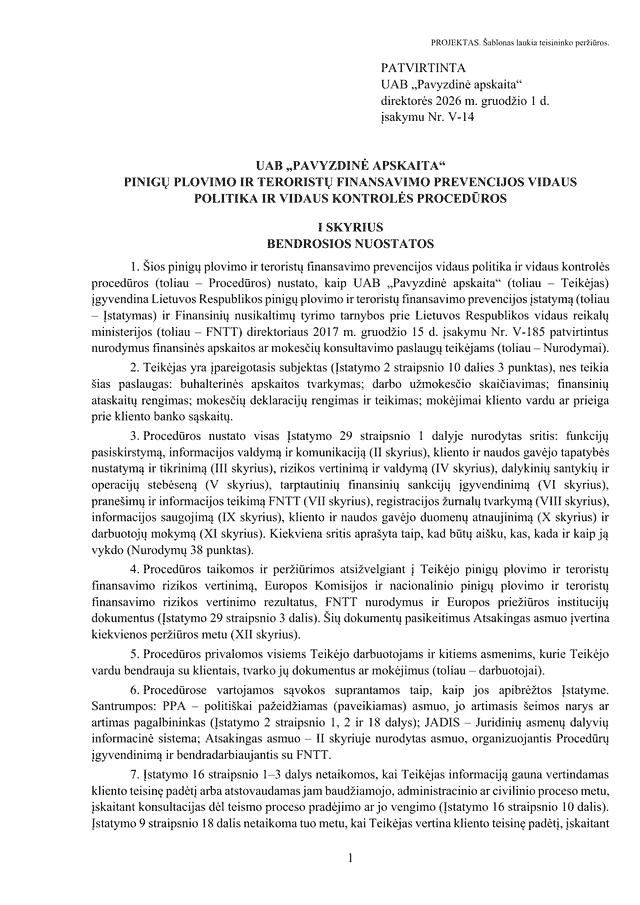
Procedūros turi apimti dešimt įstatyme išvardytų sričių, nuo klientų tapatybės nustatymo iki darbuotojų mokymų. Nuo 2027 m. liepos 10 d. visoje Europos Sąjungoje taikomas ir Reglamentas (ES) 2024/1624 (90 straipsnis).
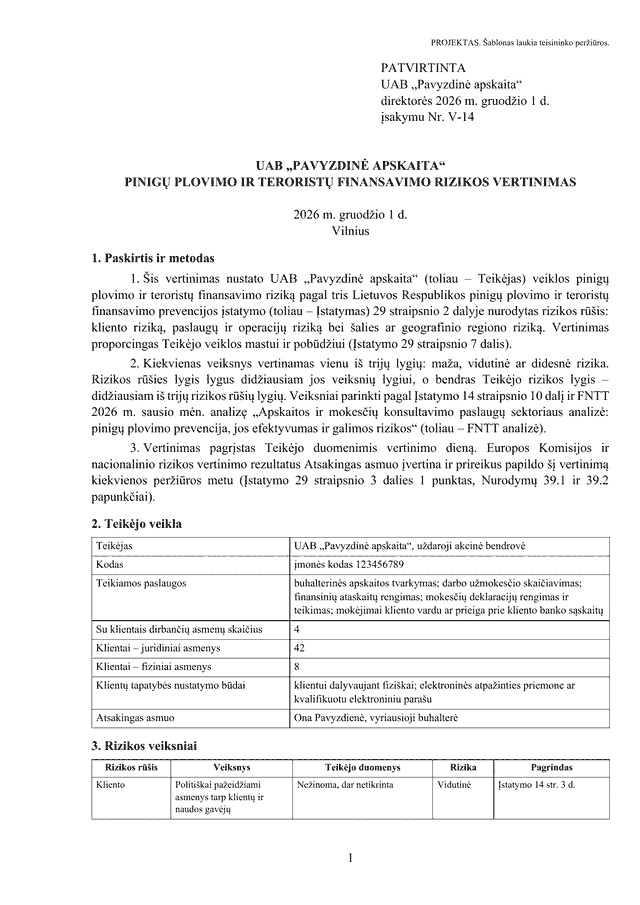
PROJEKTAS. Dokumentų šablonai laukia teisininko peržiūros. Kol ji neatlikta, kiekvieno dokumento antraštėje spausdinama „PROJEKTAS“: tai dar nėra galutinė versija.
Užsakymai nuo gruodžio 1 d. Kaina nuo 39 €
Kam tai privaloma
PPTFPĮ 2 straipsnio 10 dalies 3 punktas apima:
- finansinės apskaitos ar mokesčių konsultavimo paslaugas teikiančius juridinius asmenis;
- asmenis, kurie šias paslaugas teikia savarankiškai;
- asmenis, kurie, vykdydami savo pagrindinę verslo ar profesinę veiklą, įsipareigoja tiesiogiai ar per kitus asmenis teikti materialinę pagalbą, paramą ar patarimus mokesčių klausimais.
Šioje dalyje įmonės dydžio ribos nenustatytos.
Kada šis rinkinys netinka
PPTFPĮ 2 straipsnio 10 dalyje auditoriai, antstoliai, notarai ir advokatai išvardyti atskirai nuo apskaitos ir mokesčių konsultavimo paslaugų teikėjų (1, 2 ir 4 punktai). Rinkinys netinka:
- auditoriams, advokatams, finansų įstaigoms ir kriptoturto paslaugų teikėjams;
- tiems, kurie teikia įmonių steigimo ar administravimo, patikos ar nekilnojamojo turto tarpininkavimo paslaugas: jiems taikomi papildomi reikalavimai (pvz., PPTFPĮ 25 straipsnis), todėl rinkinys jų neapima.
Ką turi apimti pinigų plovimo prevencijos tvarka
PPTFPĮ 29 straipsnio 1 dalis reikalauja nustatyti vidaus politiką ir vidaus kontrolės procedūras, susijusias su:
- klientų ir naudos gavėjų tapatybės nustatymu ir tikrinimu;
- rizikos vertinimu ir rizikos valdymu;
- dalykinių santykių ir (ar) operacijų stebėsenos organizavimu;
- tarptautinių finansinių sankcijų ir ribojamųjų priemonių įgyvendinimu;
- pranešimų ir informacijos pateikimu FNTT;
- registracijos žurnalų tvarkymu;
- įstatyme nurodytos informacijos saugojimu;
- kliento ir naudos gavėjo tapatybės nustatymo informacijos atnaujinimu;
- mokymų darbuotojams organizavimu;
- funkcijų pasiskirstymu įgyvendinant prevencijos priemones, informacijos apie reikalavimų vykdymą valdymu ir komunikacija.
Rizika turi būti vertinama išskiriant bent kliento riziką, produktų, paslaugų ir (arba) operacijų riziką bei šalies ir (arba) geografinio regiono riziką (29 straipsnio 2 dalis). FNTT nurodymų 38 punktas reikalauja procedūrose detaliai nustatyti, kaip įgyvendinamos šios priemonės. Procedūras reikia peržiūrėti ir prireikus atnaujinti, pavyzdžiui, paskelbus nacionalinio pinigų plovimo ir teroristų finansavimo rizikos vertinimo rezultatus ar įvykus svarbiems valdymo ir veiklos pokyčiams (nurodymų 39 punktas).
Terminai, kuriuos reikia žinoti
- ne vėliau kaip per 7 darbo dienas nuo atsakingų darbuotojų paskyrimo ar pakeitimo raštu pranešti FNTT (PPTFPĮ 22 straipsnio 1 dalis; FNTT nurodymų 36 punktas);
- ne vėliau kaip per 5 darbo dienas nuo veiklos pradžios ar pabaigos: juridinis asmuo informuoja Juridinių asmenų registro tvarkytoją (forma JAR-PSA), fizinis asmuo – Valstybinę mokesčių inspekciją per „Mano VMI“ (PPTFPĮ 25 straipsnio 3 dalis mokesčių konsultavimo veiklai, Finansinės apskaitos įstatymo 14 straipsnio 3 dalis apskaitos paslaugoms; FNTT priminimas 2026-10-02);
- informaciją ir ataskaitas apie prevencijos priemonių įgyvendinimą teikti FNTT pagal jos nustatytą tvarką (FNTT nurodymų 39¹ punktas, pridėtas įsakymu V-125, 2025-05-23; tvarkos aprašas patvirtintas FNTT įsakymu Nr. V-261, 2025-11-06);
- nuo 2027 m. liepos 10 d. taikomas Reglamentas (ES) 2024/1624 (90 straipsnis); jo 3 straipsnio 3 punkto a papunktyje išvardyti ir išorės apskaitininkai bei mokesčių konsultantai.
Kas ir per kiek laiko turi pranešti FNTT apie atsakingus darbuotojus
12 mėnesių nemokamas pakartotinis užpildymas
Pirkdami gaunate kodą (jis rodomas atsisiuntimo puslapyje ir laiške). Jei per 12 mėnesių nuo pirkimo atnaujiname šablonus, su kodu galite iš naujo atsakyti į klausimyną ir nemokamai atsisiųsti naujai sugeneruotą rinkinį. Kodas galioja tik jį pirkusiai įmonei (įveskite tą patį įmonės kodą arba veiklos pažymos numerį) ir tam pačiam rinkinio variantui.
Atsakymus ištriname po 30 dienų. El. pašto adresą, kodą ir jo galiojimo datą saugome 12 mėnesių, kad galėtume pranešti apie šablonų atnaujinimus.
Kokios baudos numatytos
PPTFPĮ 40 straipsnio 1 dalis leidžia priežiūros institucijoms kitiems įpareigotiesiems subjektams skirti:
- už įstatymo pažeidimus – nuo 0,5 iki 5 procentų metinių pajamų, gautų iš 2 straipsnio 10 dalyje nurodytos profesinės ar kitos veiklos;
- kai subjektas sistemingai pažeidžia įstatymą, padaro vieną šiurkštų pažeidimą arba pažeidžia pakartotinai per vienus metus nuo poveikio priemonės paskyrimo – iki sumos, du kartus didesnės už dėl pažeidimo gautą naudą (jei naudą galima nustatyti ir dvigubai didesnė suma viršija 1 100 000 eurų), arba nuo 2 000 iki 1 100 000 eurų;
- už priežiūros tikslais pareikalautos informacijos ar dokumentų nepateikimą laiku arba neteisingos informacijos pateikimą – nuo 0,1 iki 0,5 procento metinių pajamų;
- už privalomų priežiūros institucijos nurodymų nevykdymą ar netinkamą vykdymą – nuo 0,1 iki 1 procento metinių pajamų.
Pagal 40 straipsnio 2 dalį tokio subjekto dalyviui ar valdymo organo nariui už sistemingą ar šiurkštų pažeidimą gali būti skirta bauda nuo 2 000 iki 1 100 000 eurų; jei naudą galima nustatyti ir dvigubai didesnė suma viršija 1 100 000 eurų, – iki sumos, du kartus didesnės už gautą naudą. Šios ribos nurodytos iš įstatymo teksto; konkrečią baudą skiria priežiūros institucija.
Asmeninės baudos pagal Administracinių nusižengimų kodeksą
ANK 198 straipsnis (suvestinė redakcija 2026-11-01–2026-12-31) numato baudas asmenims ir juridinių asmenų vadovams:
- 1 dalis (kliento ir naudos gavėjo tapatybės nustatymo priemonių įgyvendinimo tvarkos pažeidimas): asmenims nuo 500 iki 2 400 eurų, juridinių asmenų vadovams – nuo 2 100 iki 6 000 eurų;
- 2 dalis (pranešimo apie įtartinas ar neįprastas pinigines operacijas ir sandorius priemonių įgyvendinimo tvarkos ir FNTT pateiktos informacijos apsaugos priemonių įgyvendinimo tvarkos pažeidimas): asmenims nuo 800 iki 3 000 eurų, vadovams – nuo 2 700 iki 6 000 eurų;
- 3 dalis (kitų įstatyme nustatytų reikalavimų įgyvendinimo tvarkos pažeidimas): asmenims nuo 500 iki 1 800 eurų, vadovams – nuo 2 000 iki 3 500 eurų;
- 4 dalis (1–3 dalyse numatyti pažeidimai padaryti pakartotinai): asmenims nuo 1 500 iki 5 200 eurų, vadovams – nuo 3 500 iki 5 800 eurų.
Nė viena nuostata atskirai nemini pavėluoto pranešimo FNTT apie atsakingus darbuotojus. Pagal formuluotę jį gali apimti PPTFPĮ 40 straipsnio 1 dalies 1 punktas (įmonei) ir ANK 198 straipsnio 3 dalis (asmeniui ir įmonės vadovui); kuri nuostata taikoma, patvirtina teisininkas.
Ką gausite
- Pinigų plovimo ir teroristų finansavimo prevencijos vidaus kontrolės procedūros
- Pinigų plovimo ir teroristų finansavimo rizikos vertinimas
- Įsakymas (individualios veiklos atveju – sprendimas) dėl procedūrų patvirtinimo ir atsakingų asmenų paskyrimo
- Pranešimas FNTT apie atsakingus asmenis
- 1 priedas. Kliento pažinimo formos
- 2 priedas. Registracijos žurnalai
- 3 priedas. Informacijos saugojimo taisyklės
- 4 priedas. Mokymų planas ir apskaita
- 5 priedas. Procedūrų peržiūros įrašas
- Ką daryti dabar
Visi dokumentai: DOCX (redaguojami) ir PDF.
Kaina
- Individuali veikla (vienas asmuo) 39 €
- UAB, MB, IĮ ir kiti juridiniai asmenys 79 €
Kaina parenkama pagal tai, ar tai individuali veikla, ar juridinis asmuo.
Užsakymai nuo gruodžio 1 d.
Kaip tai veikia
-
Atsakote į klausimus
Klausimynas pritaikytas jūsų veiklai: įmonės duomenys, pareigybės ar paslaugos, pasirinkimai. Prieš apmokėdami matote kainą ir galite patikrinti atsakymus.
-
Apmokate
Mokate per elektroninę bankininkystę. Kaina nurodoma prieš apmokant.
-
Gaunate dokumentus
Rinkinys sugeneruojamas automatiškai: DOCX (redaguojami) ir PDF formatais. Atsisiuntimo nuoroda rodoma ekrane ir siunčiama el. paštu; rinkinį ir atsakymus ištriname po 30 dienų.
Ribos ir kada reikia teisininko
- Dokumentai parengiami iš jūsų atsakymų. Rizikos lygius ir priemones nustato ir už jas atsako jūsų vadovas arba jūs pats.
- Netinka auditoriams, advokatams, finansų įstaigoms ir kriptoturto paslaugų teikėjams, taip pat tiems, kurie teikia įmonių steigimo ar administravimo, patikos ar nekilnojamojo turto tarpininkavimo paslaugas: jiems taikomi papildomi reikalavimai (pvz., PPTFPĮ 25 straipsnis), todėl rinkinys jų neapima.
- Rinkinys nepakeičia darbuotojų mokymų ir kliento pažinimo patikrų: jas atliekate jūs pagal parengtas procedūras.
Nemokamas patikrinimas
Susiję atsakymai
Šaltiniai
- Pinigų plovimo ir teroristų finansavimo prevencijos įstatymas Nr. VIII-275, 2, 22, 25, 29 ir 40 straipsniai (suvestinė redakcija 2026-06-30–2026-12-31): 2 straipsnio 10 dalis: kiti įpareigotieji subjektai; 22: atsakingi darbuotojai; 29: vidaus kontrolės procedūros; 40: baudos (skaityta )
- FNTT direktoriaus 2017-12-15 įsakymu Nr. V-185 patvirtinti nurodymai finansinės apskaitos ar mokesčių konsultavimo paslaugas teikiantiems asmenims (suvestinė redakcija nuo 2025-05-24): 36, 38, 39 ir 39¹ punktai (skaityta )
- FNTT naujiena „Finansinės apskaitos, mokesčių konsultavimo, patikos ar bendrovių steigimo, NT brokerių paslaugų teikėjams – FNTT priminimas apie privalomas pareigas“ (2026-10-02): veiklos pradžios ir pabaigos pranešimai (5 darbo dienos), pranešimas apie atsakingus darbuotojus (7 darbo dienos) (skaityta )
- FNTT įsakymai dėl pinigų plovimo prevencijos (sąrašas, įskaitant 2025-11-06 įsakymą Nr. V-261): V-261 pavadinimas ir data; paties įsakymo teksto neskaitėme (skaityta )
- Finansinės apskaitos įstatymas Nr. IX-574, 14 straipsnio 3 dalis (suvestinė redakcija nuo 2025-05-01) (skaityta )
- Reglamentas (ES) 2024/1624 dėl finansų sistemos naudojimo pinigų plovimui ar teroristų finansavimui prevencijos, 3 ir 90 straipsniai (skaityta )
- Administracinių nusižengimų kodeksas, 198 straipsnis (suvestinė redakcija 2026-11-01–2026-12-31) (skaityta )
Pinigų plovimo prevencijos įstatymo tekstas skaitytas suvestinėje redakcijoje, galiojančioje 2026-06-30–2026-12-31. Cituoti straipsniai (2 straipsnio 10 dalis, 22, 25 straipsnio 3 dalis, 29, 40) palyginti su ankstesne suvestine redakcija (nuo 2026-01-01): įstatymais XV-914 ir XV-1039 jie nepakeisti. FNTT įsakymo Nr. V-261 (2025-11-06) teksto neskaitėme.
Puslapis atnaujintas . Tekstas informacinis, ne teisinė konsultacija.
Dažnai užduodami klausimai
Ar tai privaloma ir individualią veiklą vykdančiam buhalteriui?
Taip, jei jis savarankiškai teikia apskaitos ar mokesčių konsultavimo paslaugas: PPTFPĮ 2 straipsnio 10 dalies 3 punktas apima ir šias paslaugas savarankiškai teikiančius asmenis. Rinkinys turi atskirą variantą individualiai veiklai: vietoj įsakymo parengiamas sprendimas.
Kas tvirtina vidaus kontrolės procedūras?
Vyresnysis vadovas arba valdymo organas, tvirtinantis panašaus pobūdžio vidaus kontrolės procedūras (valdyba, tarnybos vadovas ar pan.) (PPTFPĮ 29 straipsnio 5 dalis). Rinkinyje yra įsakymas dėl procedūrų patvirtinimo ir atsakingų asmenų paskyrimo.
Per kiek laiko reikia pranešti FNTT apie atsakingus darbuotojus?
Ne vėliau kaip per 7 darbo dienas nuo paskyrimo ar pakeitimo, raštu (PPTFPĮ 22 straipsnio 1 dalis). Rinkinyje yra pranešimo FNTT šablonas.
Ar rinkinys pakeičia kliento pažinimo patikras ir darbuotojų mokymus?
Ne. Rinkinys parengia procedūras, formas, žurnalus ir mokymų planą, o kliento pažinimo patikras ir mokymus atliekate jūs pagal parengtas procedūras. Rizikos lygius ir priemones nustato ir už jas atsako jūsų vadovas arba jūs pats.
Kas yra 12 mėnesių pakartotinis užpildymas?
Pirkdami gaunate kodą. Jei per 12 mėnesių nuo pirkimo atnaujiname šablonus, su kodu galite iš naujo atsakyti į klausimyną ir nemokamai atsisiųsti naujai sugeneruotą rinkinį. Kodas galioja tik jį pirkusiai įmonei ir tam pačiam rinkinio variantui. Atsakymus ištriname po 30 dienų.
Ar rinkinys tinka, jei teikiu ir įmonių steigimo ar nekilnojamojo turto paslaugas?
Ne. Jiems taikomi papildomi reikalavimai (pvz., PPTFPĮ 25 straipsnis), todėl rinkinys jų neapima.