UAB, MB ir AB, taip pat apskaitos paslaugų įmonėms
Apskaitos politika ir vidaus kontrolė: ar jas privalo nustatyti įmonės vadovas?
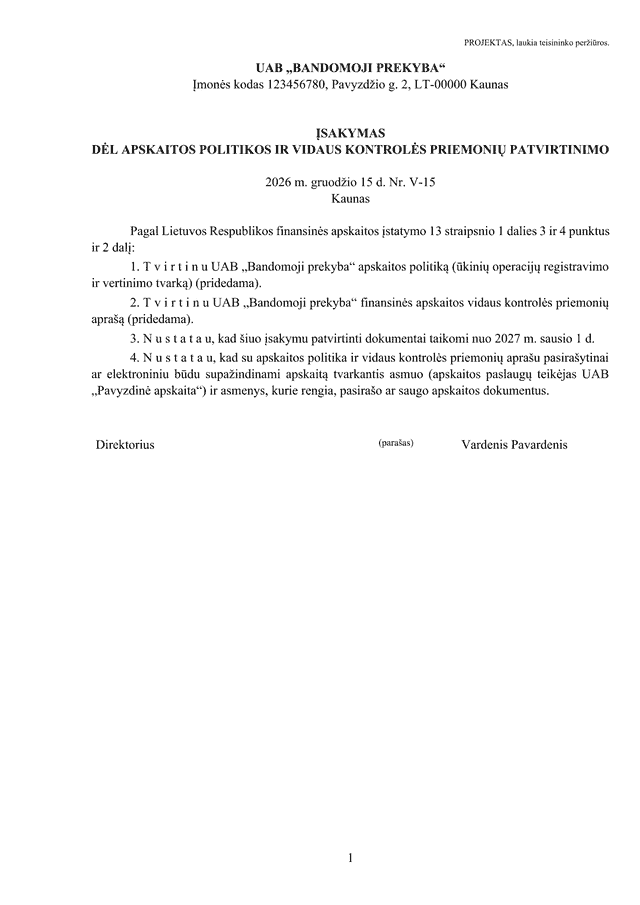
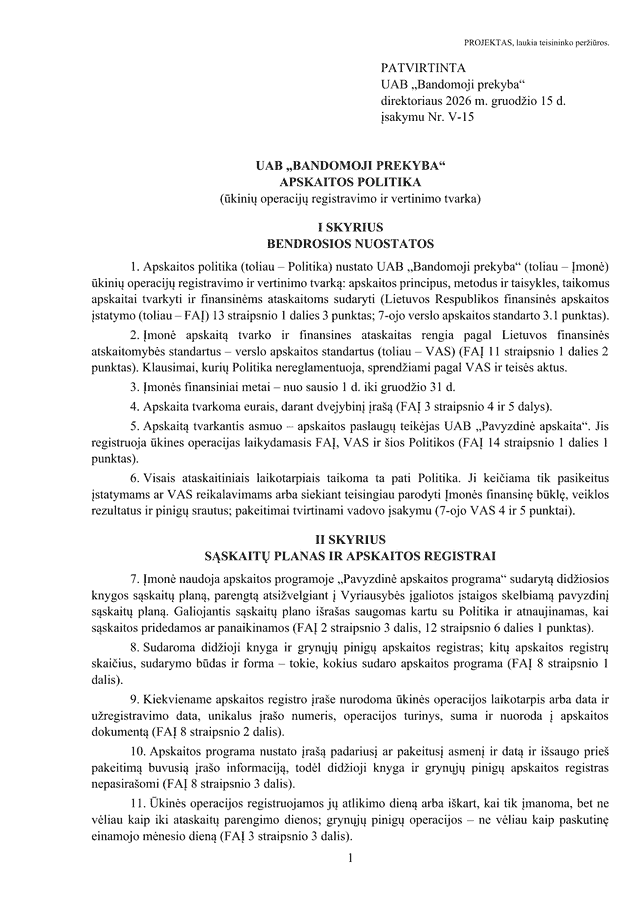
Taip: Finansinės apskaitos įstatymo (FAĮ) 13 straipsnio 1 dalies 3 ir 4 punktai įpareigoja subjekto vadovą nustatyti ūkinių operacijų registravimo ir vertinimo tvarką (apskaitos politiką) ir vidaus kontrolės priemones bei užtikrinti, kad jos būtų taikomos. Termino straipsnyje nėra: tai nuolatinė vadovo pareiga.
Apskaitos paslaugas teikiantis subjektas turi ir nusistatyti savo apskaitos paslaugų teikimo organizavimo ir kontrolės tvarką bei jos laikytis (FAĮ 14 straipsnio 4 dalis).
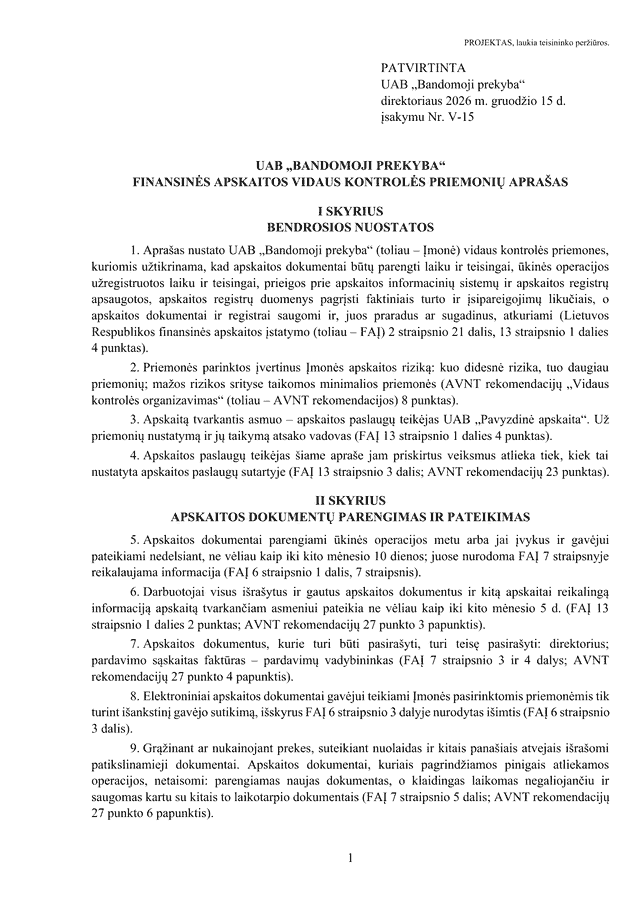
PROJEKTAS. Dokumentų šablonai laukia teisininko peržiūros. Kol ji neatlikta, kiekvieno dokumento antraštėje spausdinama „PROJEKTAS“: tai dar nėra galutinė versija.
Užsakymai nuo gruodžio 1 d. Kaina nuo 39 €
Kam tai taikoma
FAĮ 1 straipsnio 3 dalis nurodo, kam įstatymas taikomas. Dažniausiai tai:
- ribotos civilinės atsakomybės juridiniai asmenys (UAB, AB, MB, VšĮ, asociacijos, labdaros ir paramos fondai), išskyrus šeimynas;
- neribotos civilinės atsakomybės juridiniai asmenys, pavyzdžiui, individualios įmonės ir ūkinės bendrijos;
- užsienio juridinių asmenų filialai ir atstovybės Lietuvoje.
Apskaitos paslaugas teikiantiems subjektams papildomai taikomas 14 straipsnio 4 dalies reikalavimas turėti savo apskaitos paslaugų teikimo organizavimo ir kontrolės tvarką. Pagal 13 straipsnio 3 dalį, kai apskaitą pagal sutartį tvarko apskaitos paslaugas teikiantis subjektas, kai kuriuos 1 dalyje nurodytus veiksmus gali atlikti jis, jeigu taip nustatyta sutartyje.
Kada šis rinkinys netinka
Viešojo sektoriaus subjektų apskaitai taikomos atskiros taisyklės (FAĮ 15–17 straipsniai). Rinkinys taip pat netinka:
- įmonėms, kurios taiko tarptautinius apskaitos standartus: politika parengta pagal Lietuvos verslo apskaitos standartus;
- finansų įmonėms ir supaprastintą apskaitą tvarkantiems subjektams.
FAĮ 13 straipsnyje išimties supaprastintą apskaitą pasirinkusiems subjektams nenumatyta. Supaprastintą apskaitą (paprastąjį įrašą, 2 straipsnio 14 dalis) gali pasirinkti tik 4 straipsnyje nurodyti subjektai, o kitų apskaita tvarkoma dvejybiniu įrašu (3 straipsnio 4 dalis). Rinkinys parengtas dvejybinio įrašo apskaitą tvarkantiems UAB, MB ir AB, todėl supaprastintą apskaitą pasirinkusiems netinka.
Ką įstatymas sako apie apskaitos politiką ir vidaus kontrolę
- 13 straipsnio 1 dalies 3 punktas: vadovas nustato ūkinių operacijų registravimo ir vertinimo tvarką;
- 13 straipsnio 1 dalies 4 punktas: vadovas nustato vidaus kontrolės priemones ir užtikrina jų taikymą;
- 13 straipsnio 1 dalies 7 punktas: vadovas užtikrina informacijos apie nustatytas vidaus kontrolės priemones teikimą vidaus ir išorės informacijos vartotojams, kurie pagal teisės aktus turi teisę ją gauti;
- 13 straipsnio 2 dalis: turto ir įsipareigojimų sąskaitų likučiai pagrindžiami inventorizacijos duomenimis, be kita ko, vadovo nustatytu periodiškumu ir atvejais;
- 2 straipsnio 21 dalis: vidaus kontrolė yra subjekto nusistatytų kontrolės priemonių visuma, kuria užtikrinama bent tai, kad apskaitos dokumentai būtų laiku ir teisingai parengti, ūkinės operacijos laiku ir teisingai užregistruotos, apsaugotos prieigos prie apskaitos informacinių sistemų ir registrų, registrų duomenys pagrįsti faktiniais turto ir įsipareigojimų likučiais, dokumentai ir registrai saugomi, o juos praradus ar sugadinus – atkuriami.
Įstatymas nenurodo konkrečios šių dokumentų formos. Rašytinis aprašas leidžia vadovui parodyti, kokias priemones jis nustatė, todėl rinkinys parengia juos raštu ir kartu su vadovo įsakymu bei supažindinimo lapu.
Kokios baudos numatytos
Administracinių nusižengimų kodekso (ANK) 205 straipsnio 1 dalis: finansinę apskaitą reglamentuojančių teisės aktų reikalavimų pažeidimas užtraukia įspėjimą arba baudą nuo 40 iki 140 eurų; padarius pakartotinai (2 dalis) – nuo 180 iki 780 eurų. Straipsnis numato ir didesnes baudas už aplaidų ar apgaulingą apskaitos tvarkymą, kai padaroma turtinė žala.
Ar rašytinės apskaitos politikos neturėjimas laikomas tokiu pažeidimu, įstatymo tekste tiesiogiai nenurodyta, todėl to nevertiname. Nurodyta ANK suvestinė redakcija galioja nuo 2026-11-01 iki 2026-12-31.
Ką gausite
- Įsakymas dėl patvirtinimo ir supažindinimo lapas
- Apskaitos politika (tik jei taikoma)
- Finansinės apskaitos vidaus kontrolės priemonių aprašas (tik jei taikoma)
- Apskaitos paslaugų teikimo organizavimo ir kontrolės tvarka (tik jei taikoma)
- Instrukcija
Visi dokumentai: DOCX (redaguojami) ir PDF.
Kaina
- Įmonės apskaitos politika ir vidaus kontrolė 39 €
- Apskaitos paslaugų tvarka ir savo įmonės dokumentai 59 €
- Apskaitos paslaugų teikimo organizavimo ir kontrolės tvarka 59 €
Kaina parenkama pagal tai, ar rinkinys skirtas įmonei, ar apskaitos paslaugų teikėjui.
Užsakymai nuo gruodžio 1 d.
Kaip tai veikia
-
Atsakote į klausimus
Klausimynas pritaikytas jūsų veiklai: įmonės duomenys, pareigybės ar paslaugos, pasirinkimai. Prieš apmokėdami matote kainą ir galite patikrinti atsakymus.
-
Apmokate
Mokate per elektroninę bankininkystę. Kaina nurodoma prieš apmokant.
-
Gaunate dokumentus
Rinkinys sugeneruojamas automatiškai: DOCX (redaguojami) ir PDF formatais. Atsisiuntimo nuoroda rodoma ekrane ir siunčiama el. paštu; rinkinį ir atsakymus ištriname po 30 dienų.
Ribos ir kada reikia teisininko
- Dokumentai parengiami iš jūsų atsakymų. Pasirinkimus nustato ir už juos atsako įmonės vadovas.
- Apskaitos politika parengta pagal Lietuvos verslo apskaitos standartus; netinka tarptautinius standartus taikančioms ir finansų įmonėms, supaprastintą apskaitą tvarkantiems ir viešojo sektoriaus subjektams.
- Nepakeičia pinigų plovimo ir teroristų finansavimo prevencijos tvarkos.
Nemokamas patikrinimas
Šaltiniai
- Finansinės apskaitos įstatymas Nr. IX-574, 1, 2, 10, 13, 14 ir 15 straipsniai (suvestinė redakcija nuo 2025-05-01): 13 straipsnis: apskaitos organizavimas; 14 straipsnio 4 dalis: apskaitos paslaugų teikimo organizavimo ir kontrolės tvarka (skaityta )
- Administracinių nusižengimų kodeksas, 205 straipsnis (suvestinė redakcija 2026-11-01–2026-12-31) (skaityta )
- Audito, apskaitos, turto vertinimo ir nemokumo valdymo tarnyba (AVNT), „Finansinės apskaitos vidaus kontrolės priemonės“ (2025-03-14): rekomendacinio pobūdžio medžiaga (skaityta )
- AVNT, „Apskaitos paslaugų teikimo vidaus kontrolės organizavimas. Rekomendacijos“ (2026-03-13): rekomendacinio pobūdžio medžiaga (skaityta )
Puslapis atnaujintas . Tekstas informacinis, ne teisinė konsultacija.
Dažnai užduodami klausimai
Ar apskaitos politiką ir vidaus kontrolę reikia surašyti, jei apskaitą tvarko apskaitos įmonė?
Tvarką ir priemones nustato vadovas (FAĮ 13 straipsnio 1 dalies 3 ir 4 punktai). Kai apskaitą pagal sutartį tvarko apskaitos paslaugų teikėjas, kai kuriuos 1 dalyje nurodytus veiksmus gali atlikti jis, jeigu taip nustatyta sutartyje (13 straipsnio 3 dalis). Ką perduoti, nustatote sutartyje.
Ar įstatymas reikalauja rašytinio dokumento?
Straipsnyje rašoma, kad vadovas „nustato“ tvarką ir priemones ir užtikrina informacijos apie jas teikimą tiems, kurie turi teisę ją gauti (13 straipsnio 1 dalies 7 punktas). Konkrečios dokumento formos jis nenurodo. Rašytinis aprašas padeda pagrįsti, kad priemonės iš tikrųjų nustatytos.
Kuo apskaitos politika skiriasi nuo vidaus kontrolės priemonių?
Apskaitos politika yra ūkinių operacijų registravimo ir vertinimo tvarka (13 straipsnio 1 dalies 3 punktas). Vidaus kontrolė yra subjekto nusistatytų kontrolės priemonių visuma, kuria užtikrinama, kad apskaitos dokumentai ir registrai būtų tinkamai parengti, užregistruoti, apsaugoti, pagrįsti likučiais ir saugomi (2 straipsnio 21 dalis).
Ar rinkinys tinka apskaitos paslaugų teikėjui?
Taip. Klausimyne pasirinkus, kad esate apskaitos paslaugų teikėjas, gaunate ir apskaitos paslaugų teikimo organizavimo ir kontrolės tvarką, kurią FAĮ 14 straipsnio 4 dalis įpareigoja nusistatyti. Pinigų plovimo prevencijos reikalavimams skirtas atskiras rinkinys.
Ar rinkinys tinka įmonei, kuri taiko tarptautinius apskaitos standartus?
Ne. Apskaitos politika parengta pagal Lietuvos verslo apskaitos standartus ir netinka tarptautinius standartus taikančioms bei finansų įmonėms.
Ar rinkinys yra teisinė konsultacija?
Ne. Dokumentai parengiami iš jūsų atsakymų, o pasirinkimus nustato ir už juos atsako įmonės vadovas.